Zamislite da ste prošle godine odvojili 100.000 dinara i ostavili ih u banci uz godišnju kamatu od 4%. Posle godinu dana na računu imate 104.000 dinara. Zaradili ste 4.000 dinara, ali ostaje još jedno pitanje. Koliko za taj novac danas možete da kupite?
Ako su cene u međuvremenu porasle za 5%, roba koja je ranije koštala 100.000 dinara sada košta 105.000. Vaša štednja je porasla, ali nemate dovoljno novca da kupite istu količinu robe kao pre godinu dana.
Upravo to pokazuje realna kamata. Banka obračunava kamatu na vaš depozit, a inflacija određuje koliko je novac izgubio na kupovnoj moći. Zato iznos na računu nije dovoljan da bismo procenili koliko se štednja zaista isplatila.
Šta je realna kamata i po čemu se razlikuje od nominalne?
Nominalna kamata je stopa koju banka obračunava na vaš novac. Ako oročite 200.000 dinara uz godišnju kamatu od 4%, posle godinu dana zaradićete 8.000 dinara, pod pretpostavkom da banka obračunava jednostavnu godišnju kamatu i da nema dodatnih naknada.
Realna kamata pokazuje koliko je porasla ili opala kupovna moć tog novca kada uračunamo inflaciju.
Recimo da ste na štednji zaradili 4%, a cene su porasle za 3%. Vaša kupovna moć jeste povećana, ali manje od 4%. Tačan realni prinos iznosi oko 0,97%.
Razlika između nominalne i realne kamate važna je posebno kada novac čuvate duže. Na Finansijskom putokazu već smo objasnili kako se meri inflacija i zašto rast cena utiče na novac koji trošimo. Kod štednje je potrebno otići korak dalje i izračunati koliko novac vredi nakon obračunate kamate.
@vasic.vladimir “Da li znate razliku između nominalne i efektivne kamatne stope? 📉📈 Nominalna stopa je ono što banka prvo istakne – osnovna kamatna stopa na godišnjem nivou. Ali efektivna kamatna stopa uzima u obzir sve dodatne troškove i naknade, kao i učestalost obračuna kamata. 💸 Drugim rečima, nominalna stopa izgleda niže, ali efektivna stopa pokazuje koliko zapravo plaćate! 🔍💰 #Finansije #Ekonomija #KamatnaStopa #UsteditePametno #finansijskisaveti ♬ original sound – Vladimir Vasic
Kako se računa realna kamata na štednju?
Za brzu procenu dovoljno je od godišnje kamate oduzeti stopu inflacije. Ako je kamata 5%, a inflacija 3%, okvirni realni prinos iznosi 2%.
Precizan obračun ipak daje nešto drugačiji rezultat, jer se procenat rasta štednje i procenat rasta cena računaju na različite osnovice.
Realna kamata = ((1 + nominalna kamata) / (1 + inflacija) − 1) × 100
U formulu se stope unose u decimalnom obliku. Za kamatu od 5% unosi se 0,05, a za inflaciju od 3% unosi se 0,03.
Računica tada izgleda ovako.
((1,05 / 1,03) − 1) × 100 = 1,94%
Dakle, uz nominalnu kamatu od 5% i inflaciju od 3%, kupovna moć štednje porasla je za 1,94%.
Prilikom obračuna koristi se kamata koju ste zaista zaradili nakon poreza i drugih troškova. Posebno je važno da kamatna stopa i inflacija obuhvataju isti period.
Koliko vredi 100.000 dinara nakon godinu dana štednje?
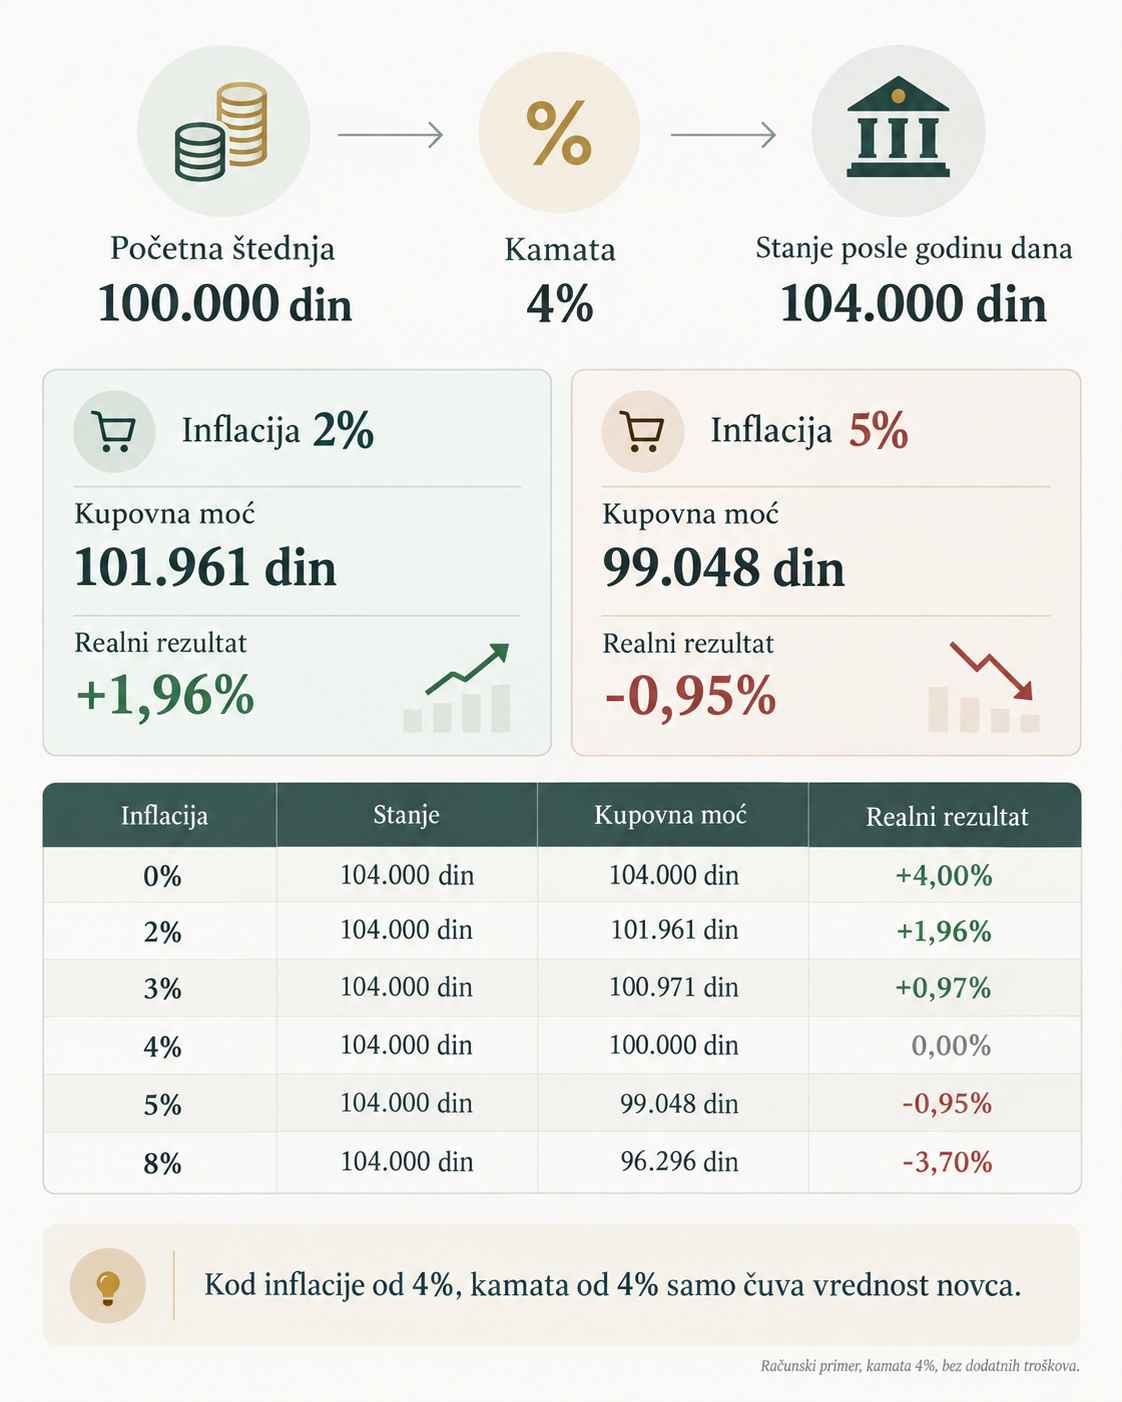
Najlakše je razumeti realnu kamatu na konkretnom iznosu. Uzećemo početnu štednju od 100.000 dinara i godišnju kamatu od 4%.
Banka na kraju godine isplaćuje 104.000 dinara. Ako je godišnja inflacija 2%, taj iznos ima kupovnu moć od oko 101.961 dinar, izraženo u cenama sa početka godine.
Ako je inflacija 5%, ista štednja vredi kao 99.048 ranijih dinara. U banci imate 4.000 dinara više, ali je kupovna moć manja nego na početku.
| Godišnja inflacija | Stanje na računu | Kupovna moć u početnim cenama | Realni rezultat |
|---|---|---|---|
| 0% | 104.000 din. | 104.000 din. | +4,00% |
| 2% | 104.000 din. | 101.961 din. | +1,96% |
| 3% | 104.000 din. | 100.971 din. | +0,97% |
| 4% | 104.000 din. | 100.000 din. | 0,00% |
| 5% | 104.000 din. | 99.048 din. | -0,95% |
| 8% | 104.000 din. | 96.296 din. | -3,70% |
Tabela prikazuje računske primere, a ne kamatne ponude konkretne banke ili ostvarenu inflaciju u određenoj godini. Pretpostavljena kamata je 4%, obračunata jednom na kraju godine, bez dodatnih troškova.
Pri inflaciji od 4% kamata tačno nadoknađuje rast cena. Sa 104.000 dinara kupujete istu količinu robe koju ste godinu ranije plaćali 100.000 dinara.
Kolika je inflacija u Srbiji prema poslednjim objavljenim podacima?
Prema podacima Republičkog zavoda za statistiku za avgust 2026. godine, potrošačke cene bile su 2,2% više nego u avgustu 2025. U odnosu na jul 2026. porasle su za 0,5%.
Inflacija od 2,2% znači da je korpa proizvoda i usluga koju prati statistika u proseku poskupela za navedeni procenat u prethodnih dvanaest meseci.
To ne znači da je svaki proizvod poskupeo za 2,2%. U avgustu su, na primer, cene hrane i bezalkoholnih pića bile 6,3% niže nego godinu ranije, dok su cene energenata porasle za 11%.
Zato domaćinstvo koje veliki deo prihoda troši na energente može imati drugačije iskustvo sa rastom cena od proseka koji objavljuje statistika.
Poslednja objavljena međugodišnja inflacija nije isto što i inflacija koja će važiti tokom narednih dvanaest meseci. Ako danas oročite novac na godinu dana, konačan realni prinos znaćete tek kada bude poznato koliko su cene porasle za vreme vašeg oročenja.
Šta pokazuje računica sa inflacijom od 2,2%?
Uzmimo da je neko tokom istog dvanaestomesečnog perioda imao 100.000 dinara na štednji uz efektivni prinos od 4%.
Na kraju perioda imao bi 104.000 dinara. Kada taj iznos podelimo sa 1,022, dobijamo kupovnu moć od 101.761 dinar u cenama sa početka perioda.
Realni prinos iznosi 1,76%, odnosno kupovna moć je porasla za oko 1.761 dinar.
Kamata od 4% u ovom primeru nije tvrdnja o prosečnoj ponudi banaka u avgustu 2026. Koristimo je da pokažemo računicu sa stvarno objavljenom stopom inflacije od 2,2%. Za tačan istorijski obračun potrebna je i kamata koju je štediša imao ugovorenu za isti period.
Šta se dešava kada novac stoji na računu bez kamate?
Novac koji stoji na računu bez kamate vremenom gubi kupovnu moć ako cene rastu. Iznos na računu se ne menja, ali proizvodi i usluge postaju skuplji.
Uzmimo primer sa 300.000 dinara. Ako inflacija tokom naredne godine iznosi 5%, ista korpa proizvoda i usluga koja je danas koštala 300.000 dinara koštaće 315.000 dinara.
Sa sačuvanih 300.000 dinara tada biste kupili manje nego godinu ranije. Njihova kupovna moć iznosila bi oko 285.714 dinara izraženo u početnim cenama.
Realni gubitak iznosi oko 14.286 dinara.
Važno je razumeti i zašto nije sasvim precizno reći da je novac izgubio tačno 5% kupovne moći. Kada cene porastu za 5%, vrednost novca izražena u početnim cenama opada za oko 4,76%.
Što je inflacija viša, razlika između jednostavnog oduzimanja procenata i tačnog obračuna postaje veća.
Kolika kamata je potrebna da štednja sačuva vrednost?
Ako tokom godine cene porastu za 3%, novac mora da ostvari neto prinos od 3% da bi zadržao istu kupovnu moć.
Za dinarsku štednju bez poreza na kamatu, to znači da bi godišnja efektivna kamata od 3% nadoknadila inflaciju od 3%, pod pretpostavkom da nema drugih troškova.
Za štednju u stranoj valuti računica zavisi i od poreza na kamatu. Narodna banka Srbije u analizi isplativosti dinarske i devizne štednje iz avgusta 2026. navodi da se kamata na dinarsku štednju ne oporezuje, dok se na kamatu na devizne depozite plaća porez od 15%.
To znači da kod devizne štednje banka može obračunati nominalnu kamatu od 3%, ali štediša nakon poreza zadržava 2,55%, ako nema drugih troškova.
Pritom je za procenu kupovne moći devizne štednje u Srbiji potrebno uračunati i kurs dinara prema valuti štednje.
Dinarska ili devizna štednja, gde inflacija ima veći uticaj?
Inflacija utiče na kupovnu moć novca u obe valute, ali kod devizne štednje postoji još jedan važan faktor. Vrednost evra izražena u dinarima zavisi od deviznog kursa.
Na primer, ako neko ima 1.000 evra na štednji uz godišnju kamatu od 3%, banka bi mu na kraju godine obračunala 30 evra kamate. Nakon poreza od 15% na kamatu, ostaje 25,50 evra.
Ukupno stanje je 1.025,50 evra.
Ako je kurs evra ostao isti, nominalna vrednost štednje izražena u dinarima porasla je za 2,55%. Kada bismo pretpostavili inflaciju u Srbiji od 4% za isti period, realni rezultat iznosio bi približno minus 1,39%.
Ako dinar oslabi prema evru, dinarska protivvrednost devizne štednje raste. Ako dinar ojača, računica ide u suprotnom smeru.
Za poređenje konkretnih ponuda, ranije smo već analizirali oročenu štednju u dinarima i evrima, uključujući razliku između kamatnih stopa i poreskog tretmana.
Da li je referentna kamatna stopa NBS isto što i kamata na štednju?
View this post on Instagram
Nije. Referentna kamatna stopa Narodne banke Srbije predstavlja instrument monetarne politike. Ona utiče na uslove finansiranja u privredi, ali nije kamata koju građani automatski dobijaju na svoj štedni račun.
Narodna banka Srbije je 8. oktobra 2026. zadržala referentnu kamatnu stopu na 5,75%, prema zvaničnom saopštenju sa sednice Izvršnog odbora.
Građanin koji u banci ugovara oročenu štednju dobija kamatnu stopu iz ponude konkretne banke. Ona zavisi od valute, roka oročenja, iznosa depozita i uslova ponude.
Drugim rečima, referentna stopa od 5,75% ne znači da svaka banka za godišnju štednju isplaćuje 5,75%.
Zašto treba gledati efektivnu kamatnu stopu?
U bankarskoj ponudi pojavljuju se nominalna i efektivna kamatna stopa. Za stvarnu zaradu važno je znati koliko novca banka isplaćuje na kraju oročenja, nakon svih primenljivih troškova i poreza.
Ako banka nudi 4% godišnje, ali se kamata obračunava na kraći period ili postoje dodatni uslovi, konačan iznos neće nužno odgovarati jednostavnoj računici za dvanaest meseci.
Posebno treba razlikovati kamatu na tri, šest i dvanaest meseci. Banka može oglašavati godišnju stopu od 4%, ali ako novac oročite samo na šest meseci, nećete za taj period dobiti 4% celog uloga.
Uz jednostavan proporcionalni obračun, kamata za šest meseci iznosila bi oko 2% početnog uloga. Tačan iznos određuju ugovoreni uslovi i način obračuna banke.
Kada upoređujete štednju sa inflacijom, koristite stvarno ostvareni prinos i inflaciju za isto trajanje oročenja.
Štednja od 500.000 dinara, koliko ostaje nakon inflacije?
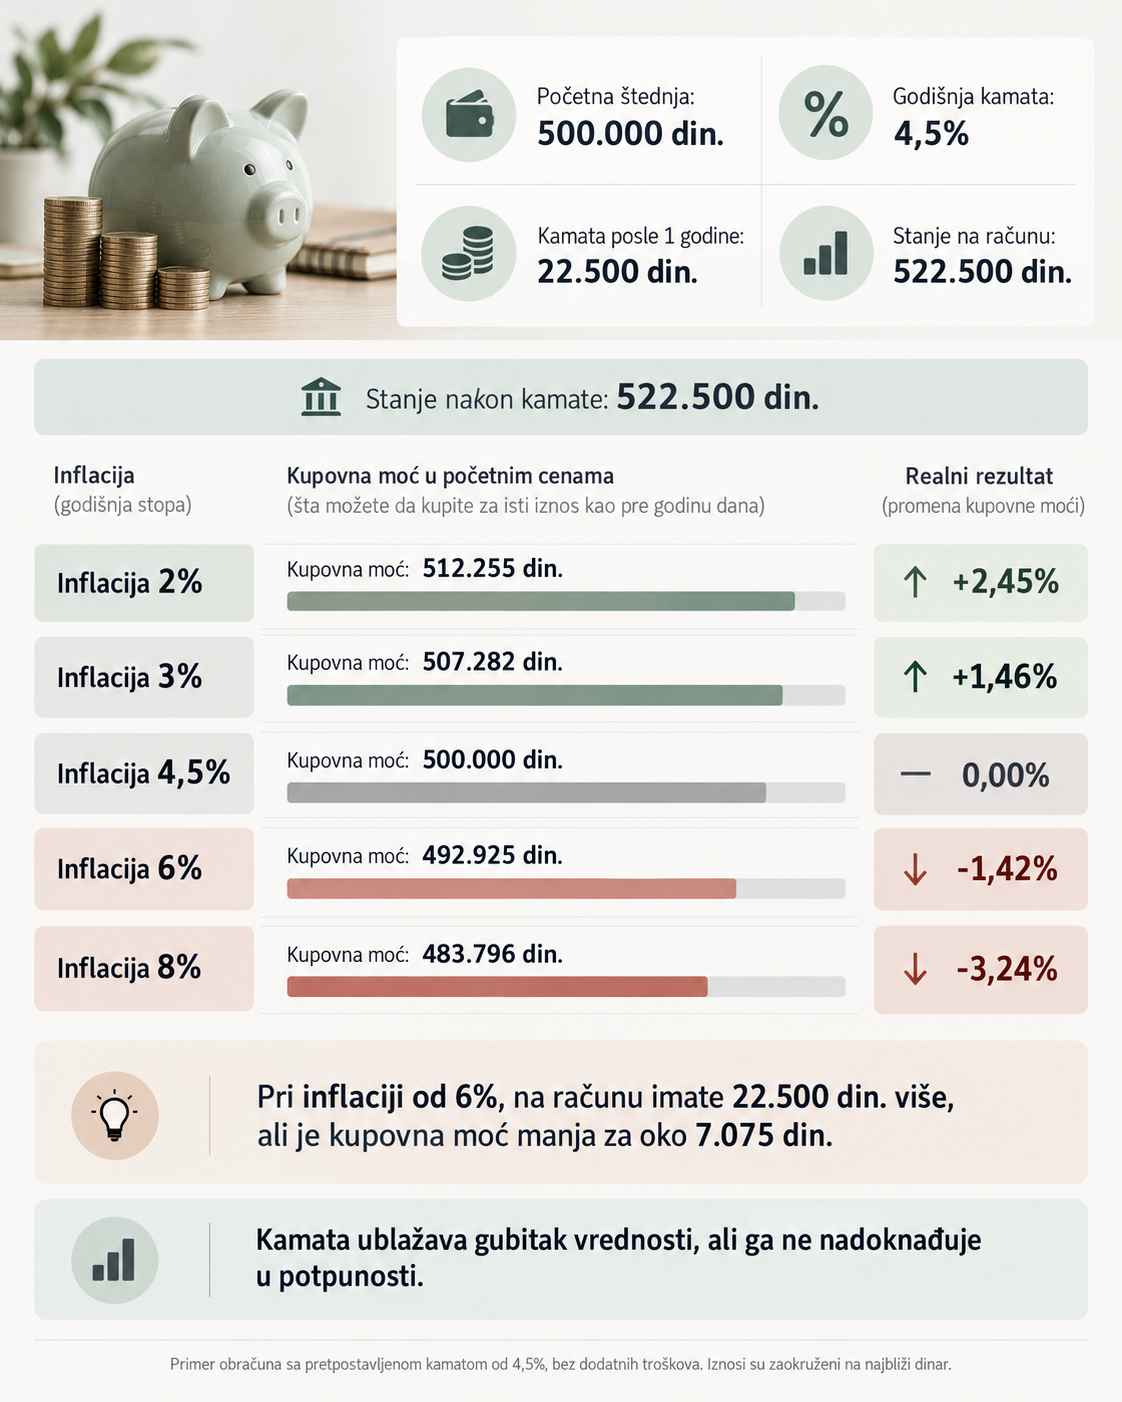
Razlika između kamate i inflacije postaje vidljivija kada je ulog veći. Pogledajmo računicu sa 500.000 dinara uloženih na godinu dana.
Pretpostavićemo da je godišnja kamata 4,5%, da nema dodatnih troškova i da se kamata isplaćuje na kraju oročenja. Iznos od 4,5% služi samo za primer obračuna.
Banka bi na kraju godine isplatila 22.500 dinara kamate. Ukupno biste imali 522.500 dinara.
| Inflacija tokom godine | Stanje nakon kamate | Kupovna moć u početnim cenama | Realni rezultat |
|---|---|---|---|
| 2% | 522.500 din. | 512.255 din. | +2,45% |
| 3% | 522.500 din. | 507.282 din. | +1,46% |
| 4,5% | 522.500 din. | 500.000 din. | 0,00% |
| 6% | 522.500 din. | 492.925 din. | -1,42% |
| 8% | 522.500 din. | 483.796 din. | -3,24% |
Računski primer sa pretpostavljenom kamatom od 4,5%. Iznosi su zaokruženi na najbliži dinar.
Pri inflaciji od 6%, nakon godinu dana na računu biste imali 22.500 dinara više. Ipak, kupovna moć tog iznosa bila bi oko 7.075 dinara manja nego na početku.
Kamata u tom slučaju ublažava gubitak vrednosti, ali ga ne nadoknađuje u potpunosti.
Šta ako inflacija padne tokom oročenja?
Niža inflacija ide u prilog štediši koji je ranije ugovorio fiksnu kamatnu stopu, pod uslovom da se ostali uslovi ne menjaju.
Na primer, banka je odobrila fiksnu godišnju kamatu od 5%. Tokom narednih dvanaest meseci cene porastu za 2%.
Realni prinos tada iznosi oko 2,94%.
Ako bi cene tokom istog perioda porasle za 7%, realni rezultat bio bi negativan, približno minus 1,87%.
Štediša sa fiksnom kamatom unapred zna nominalnu zaradu ako ispuni ugovorene uslove. Inflacija tokom trajanja oročenja ostaje nepoznata, zbog čega se stvarni prinos u smislu kupovne moći utvrđuje naknadno.
Kako da izračunate koliko će vaša štednja vredeti za godinu dana?
Za ličnu računicu potrebna su tri podatka. Početni iznos štednje, kamata koju ćete zaista dobiti i rast cena tokom istog perioda.
- Na početni iznos dodaje se kamata nakon poreza i eventualnih troškova.
- Ukupan iznos deli se sa 1 uvećanim za stopu inflacije u decimalnom obliku.
- Dobijeni iznos pokazuje koliko bi završna štednja vredela po cenama sa početka perioda.
Recimo da imate 250.000 dinara, a nakon godinu dana banka vam isplati ukupno 260.000 dinara. Ako su cene porasle za 3%, računica izgleda ovako.
260.000 / 1,03 = 252.427 dinara
Kupovna moć štednje povećana je za oko 2.427 dinara, odnosno 0,97%.
Na računu ste zaradili 10.000 dinara kamate, ali je realna zarada znatno manja jer su u međuvremenu porasle cene.
Zašto se lična inflacija razlikuje od zvanične?
Zvanična inflacija meri prosečnu promenu cena izabrane korpe proizvoda i usluga. Međutim, domaćinstva ne troše novac na iste stvari i u istim odnosima.
Porodica koja veći deo budžeta izdvaja za stanovanje i energente može osetiti veći rast troškova nego osoba čija je potrošnja drugačija.
Na primer, ako su struja, grejanje i prevoz poskupeli više od prosečne inflacije, njihov uticaj na kućni budžet biće veći kod domaćinstava koja na te stavke troše veliki deo prihoda.
Za dugoročnu štednju ima razloga pratiti zvaničnu inflaciju, ali i kretanje troškova koji će biti važni kada novac budete trošili. Ako štedite za stan, rast cena nekretnina može biti važniji za ostvarenje cilja od prosečnog indeksa potrošačkih cena.
Da li štednja ima svrhu ako je realna kamata negativna?
Negativna realna kamata znači da kupovna moć štednje opada. Ipak, štednja i dalje ima važnu ulogu kada novac čuvate za nepredviđene troškove ili unapred planiranu kupovinu.
Novac za hitne troškove mora biti dostupan onda kada zatreba. Kod oročene štednje treba uzeti u obzir i uslove prevremenog razročenja, jer povlačenje novca pre isteka ugovorenog roka može smanjiti ili poništiti očekivanu kamatu.
Za duži period važni su i drugi faktori, uključujući rizik, valutu u kojoj ćete trošiti novac i mogućnost redovnog dopunjavanja štednje.
Najvažnije je da kamatu ne posmatrate kao jedino merilo zarade. Ako nakon godinu dana na računu imate više novca, iznos kamate govori koliko ste nominalno zaradili. Tek kada uračunate inflaciju, saznaćete koliko se povećala ili smanjila njegova kupovna moć.

Ivan Potkonjak je finansijski savetnik sa godinama prakse u radu sa privatnim klijentima i kompanijama. Pisao je za domaće medije o temama ličnih finansija, investiranja i upravljanja imovinom.